W skrócie: cena kredytu firmowego wyraźnie spadła. Średnie oprocentowanie nowych kredytów dla przedsiębiorstw obniżyło się z 7,26% w maju 2025 roku do 5,50% w maju 2026 roku, a banki, wbrew powszechnemu przekonaniu, łagodzą kryteria i tną marże. A jednak co szósty wniosek kredytowy nie przechodzi, a w budownictwie odsetek odmów w rok się podwoił. Powód jest jeden i nie jest nim cena: cztery na pięć odmów wynika z braku zdolności kredytowej albo braku zabezpieczeń.
Trzy dane o rynku kredytowym, które nie układają się w jeden obraz
Zacznijmy od tego, co realnie pokazują statystyki, bo w tej sprawie intuicja rynku rozjeżdża się z liczbami.
Cena spadła i to mocno
Według danych Narodowego Banku Polskiego średnie oprocentowanie nowych kredytów dla przedsiębiorstw wyniosło w maju 2026 roku 5,50%, wobec 7,26% rok wcześniej. To spadek o 1,76 punktu procentowego, czyli o niespełna jedną czwartą.
Banki łagodzą, a nie zaostrzają
Kwartalna ankieta NBP wśród przewodniczących komitetów kredytowych, opublikowana na początku sierpnia 2026 roku, pokazuje w drugim kwartale złagodzenie kryteriów udzielania kredytów dla małych i średnich przedsiębiorstw na poziomie 38% netto dla kredytów krótkoterminowych i 42% netto dla długoterminowych. Najsilniej łagodzonym warunkiem była marża kredytowa: 44% netto. Jako główną przyczynę banki wskazały presję konkurencyjną ze strony innych banków oraz instytucji niebankowych.
Akcja kredytowa rośnie
Należności banków od przedsiębiorstw wyniosły na koniec kwietnia 2026 roku 307,7 mld zł, o 9,8% więcej rok do roku, przy czym kredyty inwestycyjne rosły o 13,4%. To nie jest obraz sektora, który zamyka kurek.
Wszystko to brzmi jak dobry rynek kredytowy. I w dużej mierze nim jest. Tylko że równolegle dzieje się coś jeszcze.
Dostępność kredytu dla firm: co szósty wniosek przepada
Szybki Monitoring NBP za drugi kwartał 2026 roku pokazuje drugą stronę tego obrazu.
| Wskaźnik | II kw. 2026 | Poprzedni okres |
|---|---|---|
| Odsetek firm ubiegających się o kredyt | 12,4% | 12,6% |
| Akceptacja wniosków ogółem | 84,5% | 85,5% |
| Akceptacja: kredyty inwestycyjne | 85,2% | 86,7% |
| Akceptacja: budownictwo | 71,3% | 85,2% |
| Odmowy z powodu braku zdolności kredytowej | 52,4% odmów | bez porównania |
| Odmowy z powodu braku zabezpieczeń | 27,3% odmów | bez porównania |
Trzy rzeczy warto z tego wyciągnąć.
Po pierwsze, odrzucany jest mniej więcej co szósty wniosek. To nie jest katastrofa, ale też nie jest margines.
Po drugie, w budownictwie sytuacja zmieniła się skokowo. Spadek akceptacji z 85,2% do 71,3% oznacza wzrost odsetka odmów z 14,8% do 28,7%, czyli prawie dwukrotny. W tej branży odrzucany jest dziś mniej więcej co trzeci wniosek. Kto zna realia finansowania firm budowlanych, wie, że nakłada się to na łańcuch płatności, w którym pieniądz i tak krąży najwolniej.
Po trzecie i najważniejsze: przyczyny odmów nie mają nic wspólnego z ceną. Brak zdolności kredytowej i brak zabezpieczeń odpowiadają łącznie za 79,7% wszystkich odmów. Cztery na pięć odmów to kwestia kwalifikacji, nie kosztu.
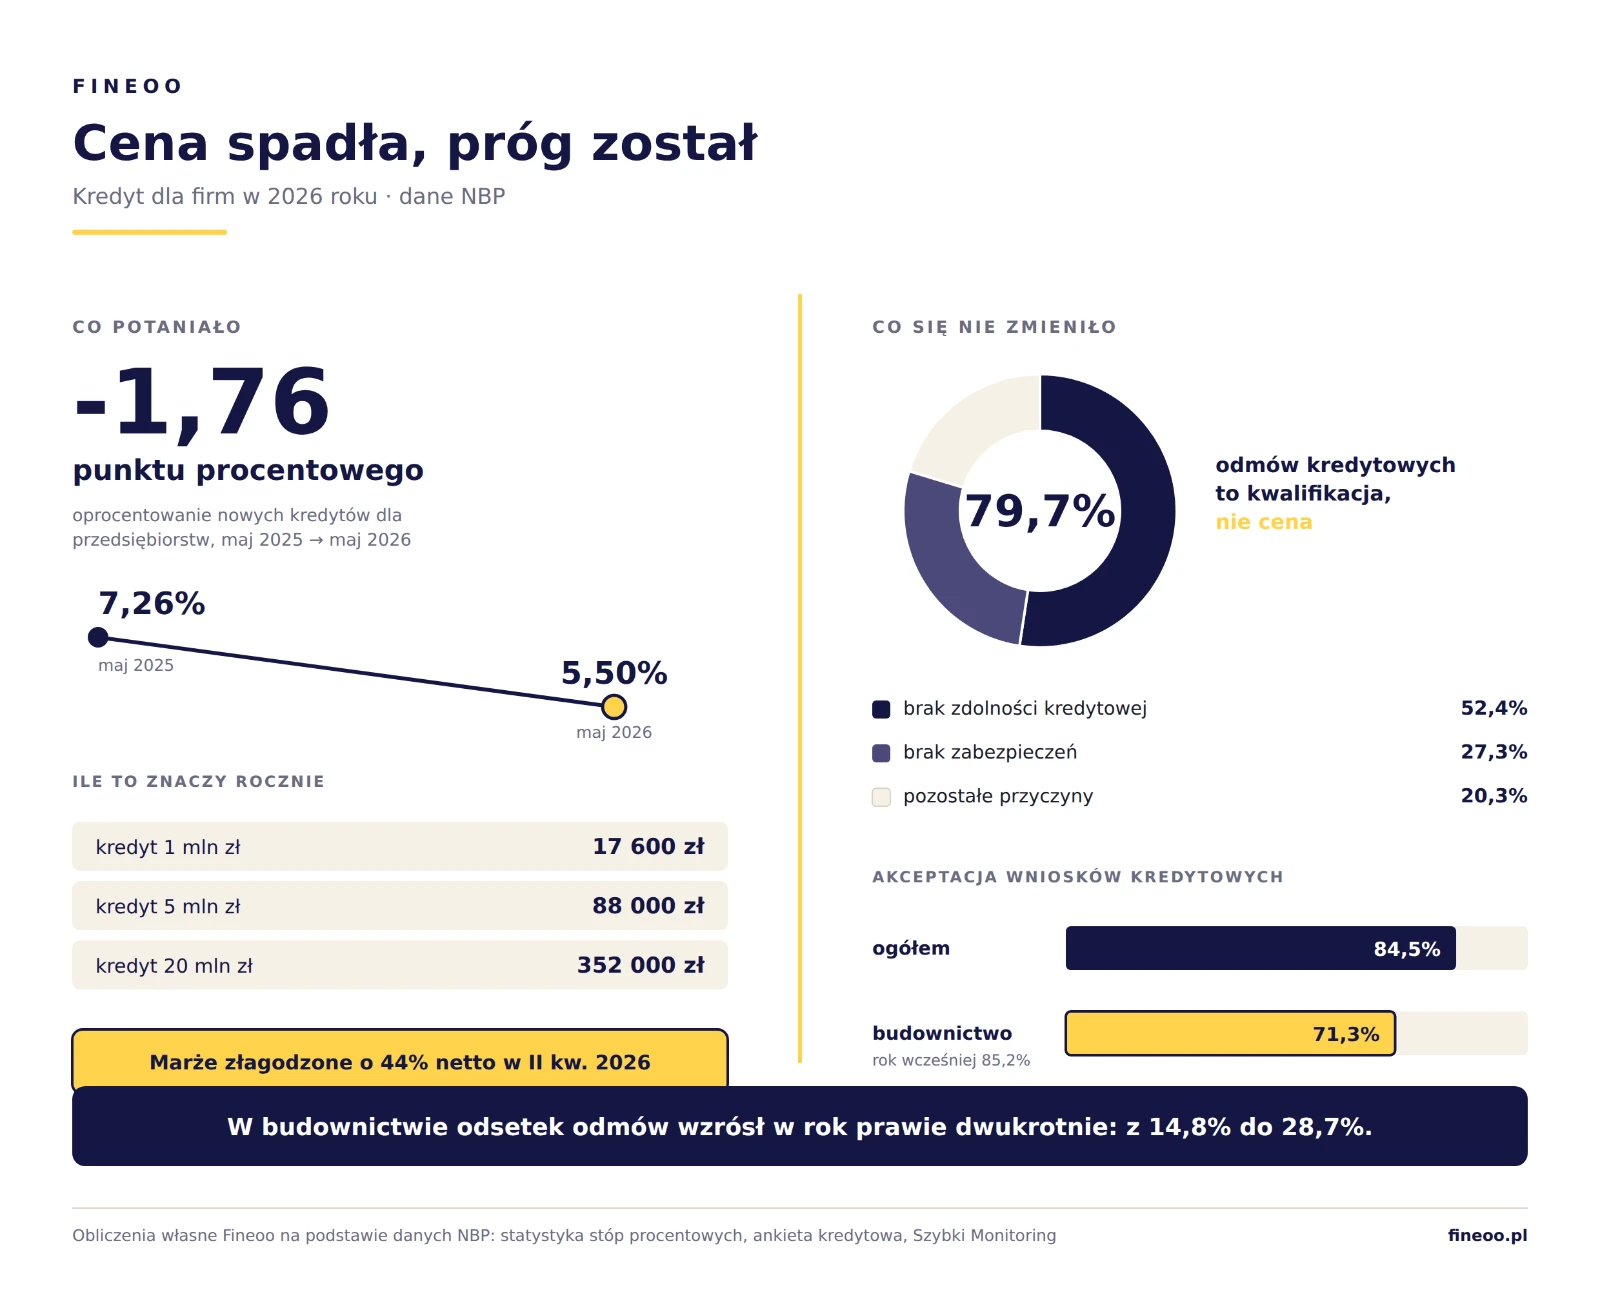
| W budownictwie odsetek odmów wzrósł w ciągu roku prawie dwukrotnie: z 14,8% do 28,7%. W tym samym czasie średnia cena kredytu dla firm spadła o 1,76 punktu procentowego. |
Dlaczego tańszy kredyt nie oznacza łatwiejszego kredytu
Zestawmy dwie rzeczy, które dzieją się jednocześnie i które przy pobieżnym czytaniu wydają się sprzeczne.
Banki obniżyły marże i złagodziły kryteria. To prawda i potwierdzają to ich własne deklaracje w ankiecie NBP. Ale złagodzenie kryteriów oznacza przesunięcie progu, a nie jego zniesienie. Firma, która nie spełnia wymogów w zakresie zdolności kredytowej albo nie ma czym zabezpieczyć finansowania, nie skorzysta na tańszym kredycie, bo w ogóle go nie dostanie.
Dla takiej firmy spadek oprocentowania o 1,76 punktu procentowego jest informacją całkowicie teoretyczną. Dla firmy, która kryteria spełnia, jest to konkretna kwota.
| Kwota kredytu | Różnica w koszcie odsetkowym w skali roku |
|---|---|
| 1 mln zł | 17 600 zł |
| 5 mln zł | 88 000 zł |
| 20 mln zł | 352 000 zł |
Rynek kredytowy w 2026 roku nie jest więc ani łatwy, ani trudny. Jest rozwarstwiony. Dla jednych firm to najlepszy moment od lat, dla innych moment, w którym trzeba szukać gdzie indziej.
Ile z obniżek stóp NBP trafiło do przedsiębiorstw
Warto policzyć jeszcze jedną rzecz, bo pokazuje, jak sprawnie działa transmisja polityki pieniężnej.
Stopa referencyjna NBP spadła z 5,75% w maju 2025 roku do 3,75% w marcu 2026 roku, w siedmiu kolejnych obniżkach. To 2,00 punkty procentowe. Oprocentowanie nowych kredytów dla firm spadło w tym czasie o 1,76 punktu procentowego, czyli około 88% ruchu stóp trafiło do kredytobiorców.
To wynik wysoki. Wbrew potocznemu przekonaniu banki nie zatrzymały obniżek dla siebie. Argument, że stopy spadły, a kredyt nie potaniał, nie broni się w danych. Wskaźnik jest oczywiście uproszczeniem, bo nie uwzględnia struktury terminowej ani różnic między segmentami, ale kierunek jest jednoznaczny.
Podatek bankowy a warunki finansowania w kolejnych latach
Jest jednak w tym obrazie element, który każe patrzeć na horyzont dłuższy niż rok.
Od 1 stycznia 2026 roku obowiązuje podwyższona stawka podatku dochodowego dla banków: 30% w 2026 roku, 26% w 2027 i 23% od 2028. Związek Banków Polskich szacuje, że w perspektywie dekady dodatkowe obciążenie sięgnie około 20 mld zł, a potencjał sektora do finansowania gospodarki spadnie o 110 do 120 mld zł.
Uczciwie trzeba przy tym zaznaczyć rzecz, której w komentarzach branżowych brakuje: to jest prognoza dotycząca przyszłości, a dane za 2026 rok pokazują coś innego. Banki w tym samym czasie łagodzą kryteria, tną marże i zwiększają akcję kredytową o niemal 10% rok do roku. Retoryka organizacji branżowej i faktyczne zachowanie sektora się rozjeżdżają i warto obie te rzeczy trzymać w głowie osobno, zamiast wybierać jedną.
Praktyczny wniosek jest taki: przy planowaniu finansowania inwestycji w horyzoncie kilku lat warunki dostępne dziś warto traktować jako dobre, a niekoniecznie jako trwałe.
Dostępność kredytu dla firm w Polsce na tle Europy
Kontekst międzynarodowy dopełnia obraz. Badanie inwestycyjne Europejskiego Banku Inwestycyjnego za 2025 rok pokazuje wyraźną różnicę.
| Wskaźnik | Polska | Unia Europejska | USA |
|---|---|---|---|
| Firmy ograniczone w dostępie do finansowania | 11,7% | 6,1% | 2,3% |
| Dostępność finansowania jako bariera inwestycyjna | 60% | 45% | brak danych |
| Udział banku wśród firm z finansowaniem zewnętrznym | 66% | 79% | 78% |
Polska firma jest niemal dwukrotnie częściej ograniczona w dostępie do finansowania niż przeciętna firma europejska. Jednocześnie jedna trzecia polskich firm korzystających z finansowania zewnętrznego już dziś omija bank, wobec jednej piątej w Unii.
To nie jest anomalia ani objaw słabości. To struktura rynku, w której działamy, i którą warto brać pod uwagę już na etapie planowania finansowania, a nie dopiero po odmowie.
Co robić, gdy bank odmawia finansowania
Skoro cztery na pięć odmów wynika ze zdolności kredytowej i zabezpieczeń, to właśnie tam warto skierować uwagę, zamiast porównywać oprocentowanie w kilku bankach.
Kryteria różnią się bardziej niż ceny
Ta sama firma, ten sam bilans i ten sam wniosek mogą dostać odmowę w jednym banku i akceptację w drugim, bo każdy ma inną politykę wobec branży, inną wagę przypisaną wskaźnikom i inne podejście do zabezpieczeń. Marże są dziś zbliżone, bo rynek jest konkurencyjny. Kryteria zbliżone nie są, dlatego porównanie ofert kredytu firmowego ma sens tylko wtedy, gdy obejmuje politykę ryzyka, a nie samą tabelę opłat.
Zabezpieczenie da się zorganizować
Ponad jedna czwarta odmów wynika z braku zabezpieczeń, a to jest problem rozwiązywalny. W grę wchodzą gwarancje z programów publicznych, leasing zwrotny posiadanych nieruchomości oraz struktury oparte na kontrakcie zamiast na majątku firmy.
Kredyt to nie jedyne narzędzie
Faktoring ocenia przede wszystkim wiarygodność odbiorców, a nie historię firmy, która po pieniądze przychodzi. Finansowanie kontraktu opiera się na samym kontrakcie i na zamawiającym. Kapitał prywatny działa według zupełnie innego zestawu kryteriów niż bank. Dla firmy, która usłyszała, że nie ma zdolności kredytowej, to nie są rozwiązania gorsze. To są rozwiązania oceniające coś innego. Szerzej opisaliśmy tę ścieżkę we wpisie o tym, co zrobić, gdy bank odmówił kredytu firmie.
W budownictwie warto zacząć wcześniej
Przy odmowie co trzeciego wniosku poleganie na jednej ścieżce finansowania jest ryzykowne. Problem rzadko zaczyna się w banku, częściej w zatorach płatniczych w budownictwie, które psują wskaźniki na długo przed złożeniem wniosku.
Sprawdzimy, gdzie Twoja firma ma realne szanse
Jeden telefon zamiast kilku wniosków. Porównamy kryteria banków, faktorów, leasingodawców i kapitału prywatnego na sytuacji Twojej firmy i pokażemy, która ścieżka ma sens. Decyzja jest możliwa w 24 godziny.
Najczęstsze pytania o dostępność kredytu dla firm
Ile kosztuje dziś kredyt dla firmy?
Średnie oprocentowanie nowych kredytów dla przedsiębiorstw wyniosło w maju 2026 roku 5,50% według danych NBP, wobec 7,26% rok wcześniej. To dane średnie dla całego rynku, a warunki indywidualne zależą od profilu firmy, kwoty i zabezpieczeń.
Czy banki zaostrzają kryteria kredytowe dla firm?
Nie. Ankieta NBP za drugi kwartał 2026 roku pokazuje złagodzenie kryteriów dla małych i średnich przedsiębiorstw na poziomie od 38% do 42% netto oraz złagodzenie marż na poziomie 44% netto. Główną przyczyną jest presja konkurencyjna między instytucjami finansowymi.
Ile wniosków kredytowych jest odrzucanych?
Według Szybkiego Monitoringu NBP akceptacja wniosków w drugim kwartale 2026 roku wyniosła 84,5%, czyli odrzucany był mniej więcej co szósty wniosek. W budownictwie akceptacja spadła do 71,3%, co oznacza odrzucenie mniej więcej co trzeciego wniosku.
Dlaczego bank odmówił kredytu mojej firmie?
Statystycznie najbardziej prawdopodobne przyczyny to brak zdolności kredytowej, który odpowiada za 52,4% odmów, oraz brak zabezpieczeń, czyli 27,3% odmów. Razem to blisko 80% wszystkich odmów w drugim kwartale 2026 roku. Cena kredytu nie jest w tych statystykach przyczyną odmowy.
Co zrobić po odmowie kredytu?
Warto sprawdzić dwie rzeczy równolegle: czy inna instytucja oceniłaby ten sam wniosek inaczej, bo kryteria różnią się między bankami bardziej niż ceny, oraz czy potrzeby nie da się zaspokoić instrumentem ocenianym według innych kryteriów, czyli faktoringiem, finansowaniem kontraktu albo kapitałem prywatnym.
Czy podwyżka CIT dla banków wpłynie na dostępność kredytu?
Związek Banków Polskich szacuje, że w perspektywie dekady potencjał sektora do finansowania gospodarki może spaść o 110 do 120 mld zł. Dane za 2026 rok pokazują jednak wzrost akcji kredytowej i łagodzenie kryteriów, więc jest to prognoza dotycząca przyszłości, a nie opis stanu obecnego.
ŹRÓDŁA
- Narodowy Bank Polski, statystyka stóp procentowych: oprocentowanie nowych umów kredytowych dla przedsiębiorstw, dane za maj 2026 roku.
- Narodowy Bank Polski, Sytuacja na rynku kredytowym: wyniki ankiety do przewodniczących komitetów kredytowych, sierpień 2026 roku.
- Narodowy Bank Polski, Szybki Monitoring: analiza sytuacji sektora przedsiębiorstw, lipiec 2026 roku.
- Komisja Nadzoru Finansowego, dane miesięczne sektora bankowego, stan na koniec kwietnia 2026 roku.
- European Investment Bank, EIB Investment Survey 2025, dane dla Polski i Unii Europejskiej.
Przeliczenia oznaczone jako własne wykonał zespół Fineoo na podstawie powyższych danych. Podstawa prawna podwyżki podatku dochodowego dla banków: Dz.U. 2025 poz. 1658. Szacunek skutków tej zmiany pochodzi ze stanowiska Związku Banków Polskich z kwietnia 2026 roku.